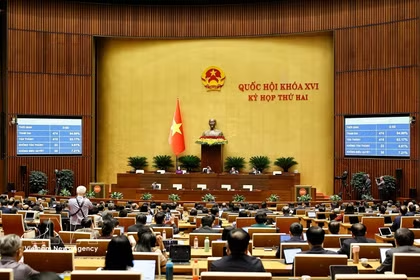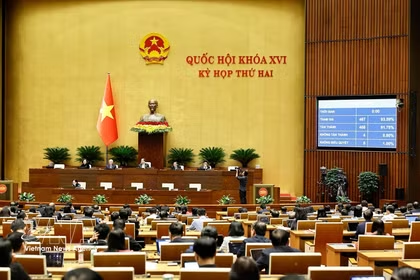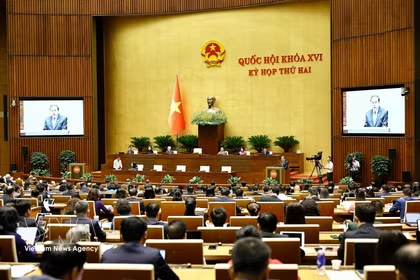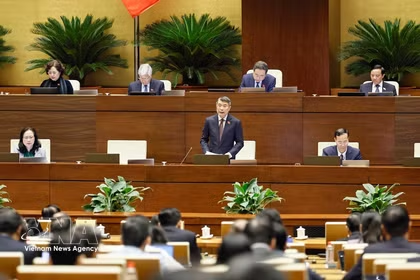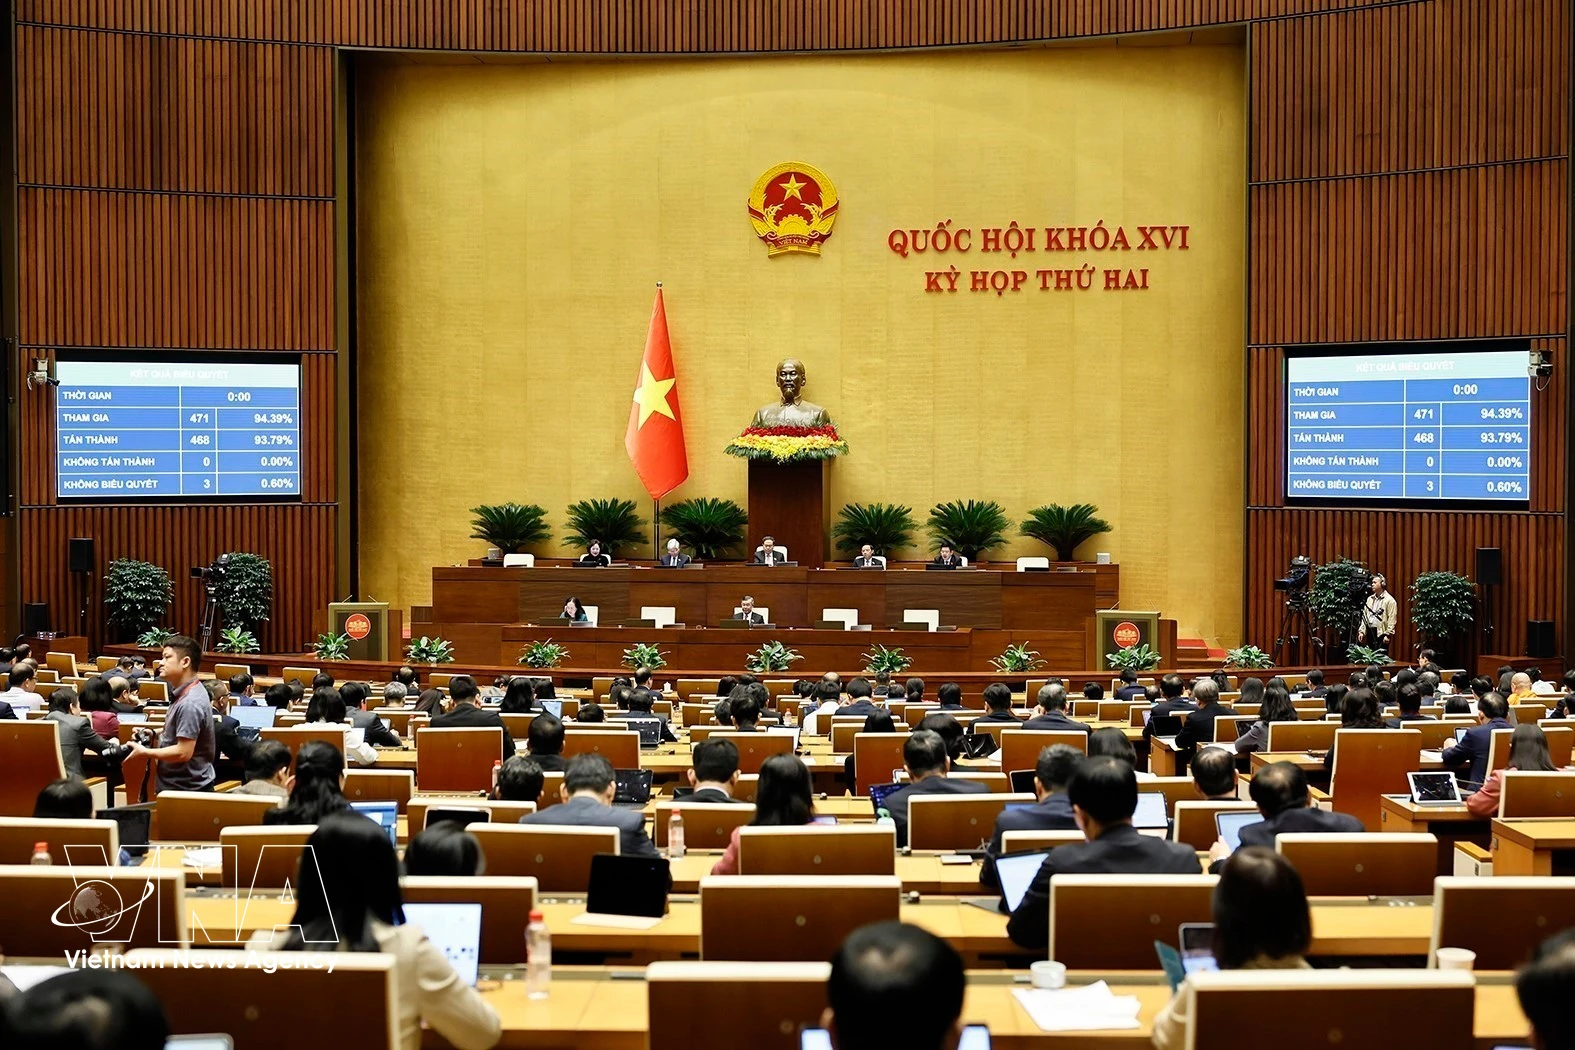
Hanoi (VNA)- La Asamblea Nacional de Vietnam aprobó esta tarde, en el marco de su segundo período de sesiones de la XVI Legislatura, dos importantes leyes destinadas a modificar la normativa tributaria y de inversiones, con el objetivo de impulsar el desarrollo empresarial, educativo y sanitario, así como mejorar la atracción de capitales estratégicos.
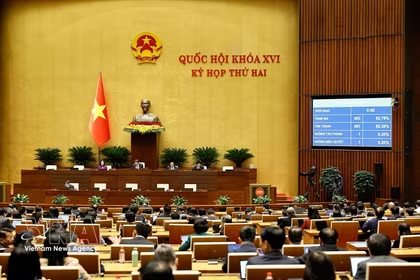
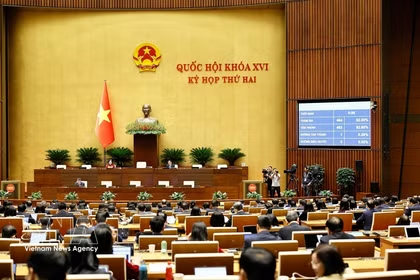
Con 475 votos a favor de los 477 diputados participantes, el Legislativo aprobó la Ley por la que se modifican y complementan varios artículos de la Ley del Impuesto sobre la Renta Empresarial, la Ley del Impuesto sobre el Uso de Tierras No Agrícolas y la Ley del Impuesto sobre la Renta de las Personas Físicas.
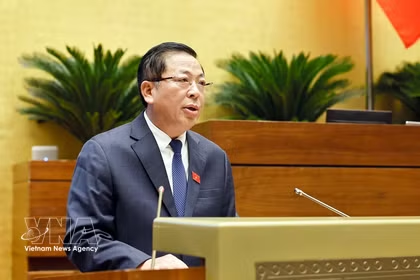
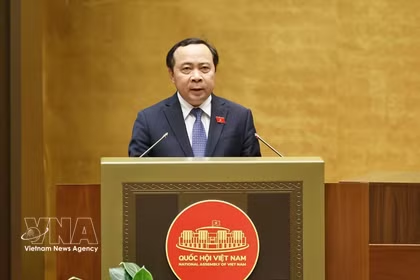
Al presentar el informe sobre el proyecto, el ministro de Finanzas, Ngo Van Tuan, explicó que la nueva normativa establece la exención del impuesto sobre la renta empresarial para las instituciones educativas públicas y privadas sin fines de lucro, en consonancia con la Resolución n.º 71-NQ/TW del Buró Político. Este beneficio se aplicará a los ingresos directamente relacionados con las actividades educativas, formativas, de investigación científica y de servicios de apoyo a la educación.
Asimismo, se contempla la exención de los impuestos sobre la renta empresarial y personal para las empresas y personas físicas que suministren comidas a centros educativos y establecimientos sanitarios, en línea con las Resoluciones n.º 71-NQ/TW y n.º 72-NQ/TW.
Para las pequeñas y medianas empresas (pymes), la ley eleva el umbral de ingresos para acceder al régimen de determinación tributaria y establece una exención del impuesto sobre la renta empresarial durante tres años desde la expedición del primer certificado de registro empresarial. También permite deducir los gastos destinados a la formación de recursos humanos, asesoría técnica, mejora de productos y transferencia tecnológica. Las empresas que contraten a numerosos trabajadores con discapacidad o pertenecientes a minorías étnicas podrán reducir su impuesto en una cantidad equivalente a los gastos adicionales derivados de su contratación.
En cuanto al impuesto sobre el uso de tierras no agrícolas, se exime de su pago a los terrenos destinados a educación y formación, excepto las superficies utilizadas con fines comerciales o de servicios. La normativa también contempla beneficios para determinados hogares de minorías étnicas y establece nuevos tipos impositivos del 0,2% para terrenos abandonados y del 0,15% para tierras utilizadas indebidamente. Además, reduce de cinco a tres años el período de estabilización del valor catastral utilizado para calcular el impuesto.
Respecto al impuesto sobre la renta personal, los empresarios individuales con ingresos anuales de hasta 10 mil millones de dongs (unos 386 mil dólares) podrán elegir entre tributar sobre la renta neta o aplicar el tipo impositivo correspondiente a sus ingresos imponibles.
Esta ley consta de cuatro artículos y entrará en vigor el 1 de enero de 2027, salvo determinadas disposiciones sujetas a un calendario específico.
Modificaciones de la Ley de Inversiones
También el 20 de noviembre, la Asamblea Nacional aprobó la Ley por la que se modifican y complementan varios artículos de la Ley de Inversiones.
Según Ngo Van Tuan, el Gobierno perfeccionó el proyecto bajo el principio de que el organismo competente para establecer una condición de inversión también debe tener autoridad para flexibilizarla, garantizando así una delimitación clara de responsabilidades.
La nueva normativa permite al Gobierno decidir políticas excepcionales de incentivos y apoyo a la inversión dentro de sus competencias. Cuando estas difieran de las disposiciones de la Asamblea Nacional o de su Comité Permanente, se propondrán las modificaciones correspondientes mediante procedimientos abreviados.
Estas políticas estarán destinadas exclusivamente a proyectos de especial importancia, con un impacto significativo en el desarrollo socioeconómico y surgidos durante las negociaciones con inversores estratégicos.
La ley también revisa los procedimientos especiales de inversión para garantizar su coherencia con la legislación sobre tierras y aclara las condiciones y mecanismos de aplicación de la amortización acelerada para proyectos verdes.
La legislación consta de tres artículos y entrará en vigor el 31 de marzo de 2027, con excepción de determinadas disposiciones del artículo 2 que seguirán un calendario específico./.